
七年倏忽而过,生物医药行业,走完一轮完整的周期轮回。潮起潮落之间,有人随波起伏,有人蓄力生长。
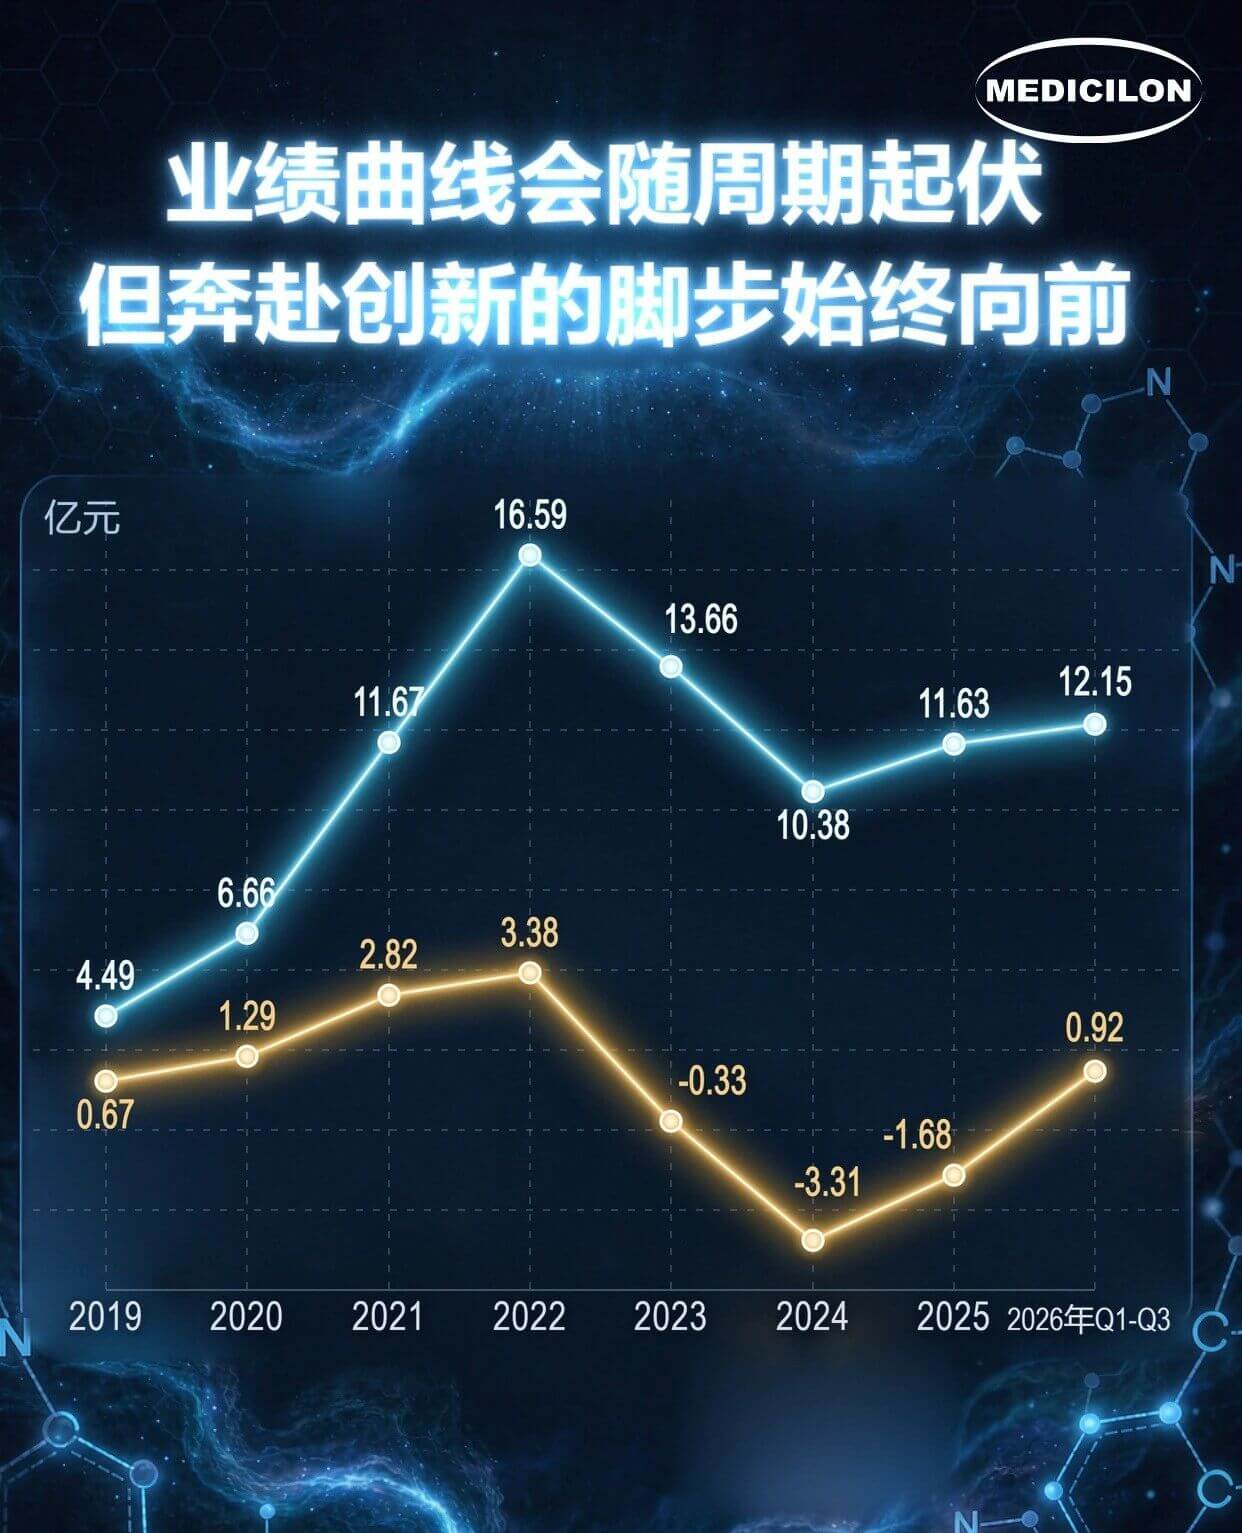
上市七年来,美迪西勾勒出一条韧性成长轨迹:2019至2022年稳步上行;2023至2024 年随行业周期承压调整;2025年业绩逐步企稳回升;2026年前三季度营收12.15亿元,同比增长44.13%,归母净利润9,199.92万元,同比增长409.92%,成功扭亏。分季度表现持续向好:一季度营收3.65亿元,归母净利润1561.54万元;二季度营收3.97亿元,归母净利润3598.70万元;三季度营收4.53亿元,归母净利润4,039.68万元,达成同比、环比双增。
业绩回暖背后,支撑我们穿越周期的底层逻辑是什么?周期之中,短期看订单结构,长期看核心壁垒。七年上市深耕,美迪西持续打造三大难以速成的核心能力,构筑起抗波动的护城河。
一站式平台,打通从Target到IND,释放协同价值。
创新药研发链条长、环节多,跨供应商对接,极易产生信息断层、周期延误与合规风险。美迪西搭建覆盖药物发现、药学研究、临床前研究到IND申报的一站式临床前研发服务平台,客户可以在同一平台完成从Target到IND申报的全流程工作。
一站式协同优势,直接体现在订单结构上。2026年上半年,药物发现与药学研究营收3.47亿元,同比增长29.42%;临床前研究营收4.14亿元,同比增长52.26%,成为本轮增长核心引擎。上半年新签订单总额12.33亿元,同比增长104.74%;其中临床前板块新签订单8.20亿元,同比大涨141.63%。大量客户选择全套打包,正是对一站式服务平台交付能力最有力的印证。
全球合规能力,适配多国申报需求,打开海外增长空间
国内创新药出海已成长期趋势,中美双报、全球同步申报,对CRO的合规资质、数据互认能力提出极高要求。美迪西拥有NMPA、OECD GLP资质,可满足FDA GLP标准研究要求;2026年6月,波士顿研发中心顺利通过AAALAC国际认证,一套试验数据可支撑多国药监审评,稀缺的全球合规交付能力持续凸显。
依托这套能力,我们坚持海内外双轮驱动。2026年上半年,境外主营业务收入3.48亿元,占营收比重45.70%;中美双报项目收入1.67亿元,同比增长93.46%,占主营业务收入21.87%。境内新签订单同比增长148.22%,境外新签订单同比增长45.96%,境内外市场同步发力,有效对冲单一区域产业波动风险。
持续投入,创新逆周期技术沉淀,精细化运营管理
周期下行期,正是修炼内功的窗口期。在行业承压阶段,美迪西没有停下技术布局的脚步,持续迭代ADC、GLP-1、PROTAC、CGT、小核酸、AOC、大环肽、In Vivo CAR-T等前沿分子技术平台,同步布局AI药物研发、NAMs新方法学,为下一代创新药研发提前储备技术。
技术投入之外,我们持续推进精细化运营:优化人员结构、统筹实验室资源、智能排期管控项目,推动成本增速低于收入增速。2026年上半年,公司综合毛利率同比提升10.36个百分点至31.60%,盈利能力显著改善,为长期稳健增长打下扎实基础。业绩曲线会随周期起伏,但奔赴新药创新的脚步始终向前。
站在上市七周年的新起点,周期的挑战仍将持续。美迪西将继续夯实临床前一站式平台,持续升级全球交付与合规体系,把阶段性的业绩修复,转化为可持续、高质量的长期增长动能,陪伴更多创新药企,把新药构想照进现实。
 相关新闻
川沙总部
地址: 上海市浦东新区川大路585号
邮编: 201299
电话: +86 (21) 5859-1500(总机)
传真: +86 (21) 5859-6369
海外:
Email: marketing@medicilon.com
Tel: +1 (617) 888-9294(U.S.)
Tel: 0044 7790 816 954 (Europe)
Tel: +82 70-8269-5849 (Korea)
Tel: +81 80-4421-6898 (Japan)